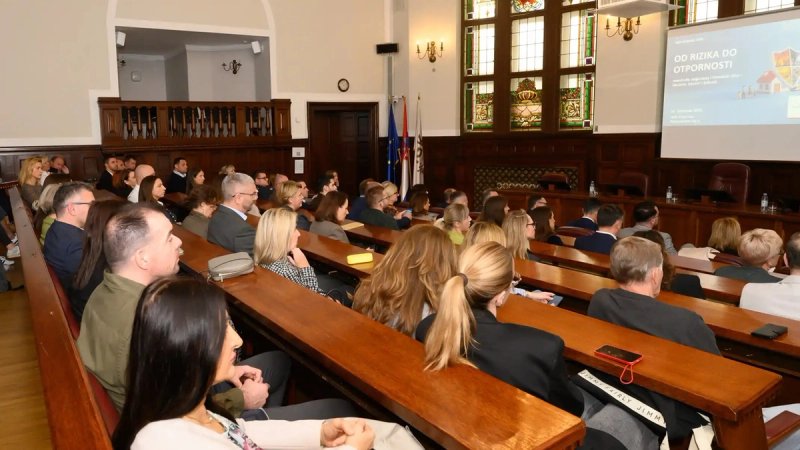


Hrvatskoj treba strateški pristup upravljanju klimatskim rizicima koji će povećati otpornost građana i gospodarstva, ubrzati oporavak nakon nepogoda i smanjiti financijski teret za državu, istaknuto je na Okruglom stolu Od rizika do otpornosti - Imovinska osiguranja i klimatski rizici; iskustva, izazovi i rješenja, održanom u organizaciji Hrvatske gospodarske komore i Udruženja osiguravatelja HGK.
Vremenske nepogode u razdoblju od 1980. do 2024. godine prouzročile su u Europskoj uniji gospodarske gubitke procijenjene na 822 milijarde eura, pri čemu je bilo osigurano tek nešto manje od 20% ukupne štete. Hrvatska je među članicama EU-a s najnižom razinom osiguranosti, osigurano je manje od 3% ukupne štete. Zbog toga države sve češće preuzimaju ulogu 'osiguravatelja', dok trošak posredno snose svi građani i poduzeća kroz proračunska sredstva.
'Klimatski rizici još uvijek nisu redovan dio strateškog i investicijskog planiranja i to je ključna promjena koju trebamo postići. Globalno je oko 62% šteta od prirodnih katastrofa neosigurano. Neosigurani klimatski rizik ne nestaje, nego samo mijenja vlasnika - ako ga ne preuzme osiguravatelj, trošak ostaje poduzećima i građanima ili se kroz kreditni rizik i troškove obnove prenosi na financijski i javni sektor. Osiguranje je stoga ključan instrument financijske otpornosti, ali ne može biti jedini odgovor na fizičke klimatske rizike. Potreban je sustavni pristup kako bi se pronašli najbolji modeli za Hrvatsku', istaknuo je Tomislav Radoš, zamjenik predsjednika HGK-a.
Radoš je iznio podatak Svjetske banke prema kojem bi hrvatski BDP do 2050. mogao biti 2,1% manji zbog modeliranih scenarija klimatskih nepogoda, ako se ne poduzmu dodatne mjere.
Matej Bule, državni tajnik u Ministarstvu financija, istaknuo je da osiguranje nije samo privatna stvar, nego i dio otpornosti javnih financija i gospodarstva. Podsjetio je da je u zakonodavnoj proceduri Prijedlog zakona o izmjenama i dopunama Zakona o osiguranju kojim se u hrvatsko zakonodavstvo prenose izmjene Direktive Solventnost II. Osiguratelji će morati izraditi planove za rizike održivosti i procijeniti izloženost klimatskim rizicima. Ako je izloženost značajna, morat će analizirati najmanje dva dugoročna klimatska scenarija, koji će se preispitati najmanje svake tri godine i ažurirati po potrebi. Među prijedlozima daljnjih aktivnosti, između ostaloga, naveo je analizu iskustava država članica, jačanje financijske pismenosti, praćenje razvoja zelenih financijskih instrumenata te razmatranje javno-privatne suradnje.
'Cilj nam je smanjiti financijske posljedice neosiguranih šteta i ojačati otpornost građana, poduzeća i hrvatskoga gospodarstva', poručio je Bule.
Južna Europa, uključujući Hrvatsku, prema Europskoj procjeni klimatskih rizika (EUCRA), prepoznata je kao žarište kombiniranih rizika – suše, požara, poplava i nestašice vode - koji ugrožavaju poljoprivredu, turizam i energetiku. Unatoč tome, istraživanja pokazuju da tek manji dio građana i poduzeća ima odgovarajuće police osiguranja imovine od takvih rizika.
'Zbog sve češćih štetnih događaja i rastućih visina šteta koje uzrokuju, dugoročno nije održivo oslanjati se prvenstveno na proračunska sredstva za sanaciju posljedica. Osiguranje bi građani i poduzetnici trebali promatrati kao ulaganje u financijsku sigurnost, a ne kao trošak. Potrebno je sustavno jačati otpornost društva na klimatske rizike, a jedan od ključnih koraka je povećanje razine osiguranosti građana i poduzeća, po uzoru na dobre europske prakse. Naglasak treba biti na modelima koji su se pokazali uspješnima u poljoprivredi, poput poticanja osiguranja kroz javne politike', kazao je Robert Vučković, predsjednik Udruženja osiguravatelja HGK i član Uprave Croatia osiguranja.
Istodobno, klimatski rizici moraju postati sastavni dio investicijskih, financijskih i strateških odluka.
'Klimatski rizici rijetko djeluju izolirano. Njihova se materijalizacija često prelijeva kroz više segmenata financijskog sustava te može dovesti do istodobnog pogoršanja kreditnog, tržišnog i operativnog rizika. Zbog toga europska nadzorna tijela naglašavaju važnost uključivanja klimatskih rizika u sustave upravljanja rizicima, procese donošenja poslovnih odluka i dugoročno strateško planiranje', kazala je Martina Verić, članica Upravnog Vijeća HANFA-e.
Hrvatska postaje sve toplija pa se i u idućim desetljećima očekuju dulji i snažniji toplinski valovi te sušnija ljeta, ali i jaki pljuskovi koji u kratkom vremenu plave ulice, podrume i prometnice.
'Stručnjaci DHMZ-a mjerenjima i analizama pomažu da se na vrijeme pripremimo za klimatske opasnosti. Podaci o jakim oborinama koriste se pri projektiranju sustava odvodnje, a oni o vjetru pri projektiranju krovova, mostova i drugih građevina. Kuće i gospodarski pogoni koje danas gradimo koristit će se desetljećima, a klimatske projekcije pomažu procijeniti kakvim će uvjetima biti izloženi u budućnosti. Povezivanjem podataka DHMZ-a s podacima osiguravatelja moći ćemo bolje razumjeti rizike, smanjiti štete i ubrzati oporavak, što je interes svih nas', naglasio je važnost integracije podataka Ivan Güttler, ravnatelj Državnog hidrometeorološkog zavoda.
Europske zemlje imaju različite modela osiguranja čiji je cilj unaprijed definirati način financiranja dijela šteta od katastrofalnih događanja. Trošak se pritom u različitim omjerima raspoređuje između građana, osiguratelja, reosiguratelja i države. Neke su države zakonom uvele obavezno ugovaranje određenih vrsta osiguranja. Primjerice, u Francuskoj imovinska osiguranja moraju sadržavati pokriće za katastrofalne štete, a premija sadržava doplatak za pokriće takvih šteta, trenutno iznosi 20%. U Španjolskoj su zakonom definirana pokrića određenih izvanrednih rizika, dok sličan model primjenjuje i Danska.
Među zaključcima okruglog stola istaknuta je nužnost formiranja radne skupine sastavljene od predstavnika osiguratelja, nadležnih ministarstava i regulatora, koja bi definirala proaktivne mjere upravljanja klimatskim rizicima s ciljem jačanja otpornosti građana i gospodarstva. Te bi mjere trebale obuhvatiti povećanje osiguranosti imovine, održivu podjelu rizika te prevenciju i smanjenje rizika ulaganjem u zaštitu.